親の住み替えを法人で支える?「法人所有+役員社宅」という不動産活用を考えてみた
 miraipartners
はじめに
不動産を購入するとき、多くの方は「個人で購入する」という選択肢を最初に考えるのではないでしょうか。
しかし、すでに法人を経営している、あるいはこれから法人を設立する場合には、
「個人ではなく法人で不動産を所有する」
という選択肢もあります。
もちろん、法人で購入すれば必ず得をするわけではありません。
法人税、所得税、社会保険、不動産取得時の諸費用、将来売却するときの税金など、個人購入とは異なる論点が数多くあります。
一方で、法人が事業を行い、その役員が実際に居住する住宅を法人で所有し、役員社宅として貸し出すという仕組みは、税務上も認められている制度です。
今回は、実際に私自身が会社設立を検討する中で考えた、
「親の住み替え×法人所有×役員社宅」
という不動産活用について、具体例を交えながら整理してみます。
※本記事は一般的な制度・考え方を紹介するものであり、個別の税務・社会保険上の判断を行うものではありません。実際に実行する場合は、税理士・社会保険労務士等の専門家への確認をおすすめします。
1.今回考えたきっかけ
私自身、父と一緒に会社を設立することを検討しています。
ちょうど同じタイミングで、両親が現在住んでいるマンションを売却し、新しいマンションへの住み替えを検討する可能性が出てきました。
年齢を考えると、住宅ローンを利用するよりも、
- 現在のマンションの売却代金
- 退職金
- これまでの金融資産
などを利用して、現金一括で購入する可能性が高い状況です。
そこで考えたのが、
「父が個人でマンションを購入するのではなく、法人が購入する方法はどうだろう?」
ということでした。
2.考えている基本的な仕組み
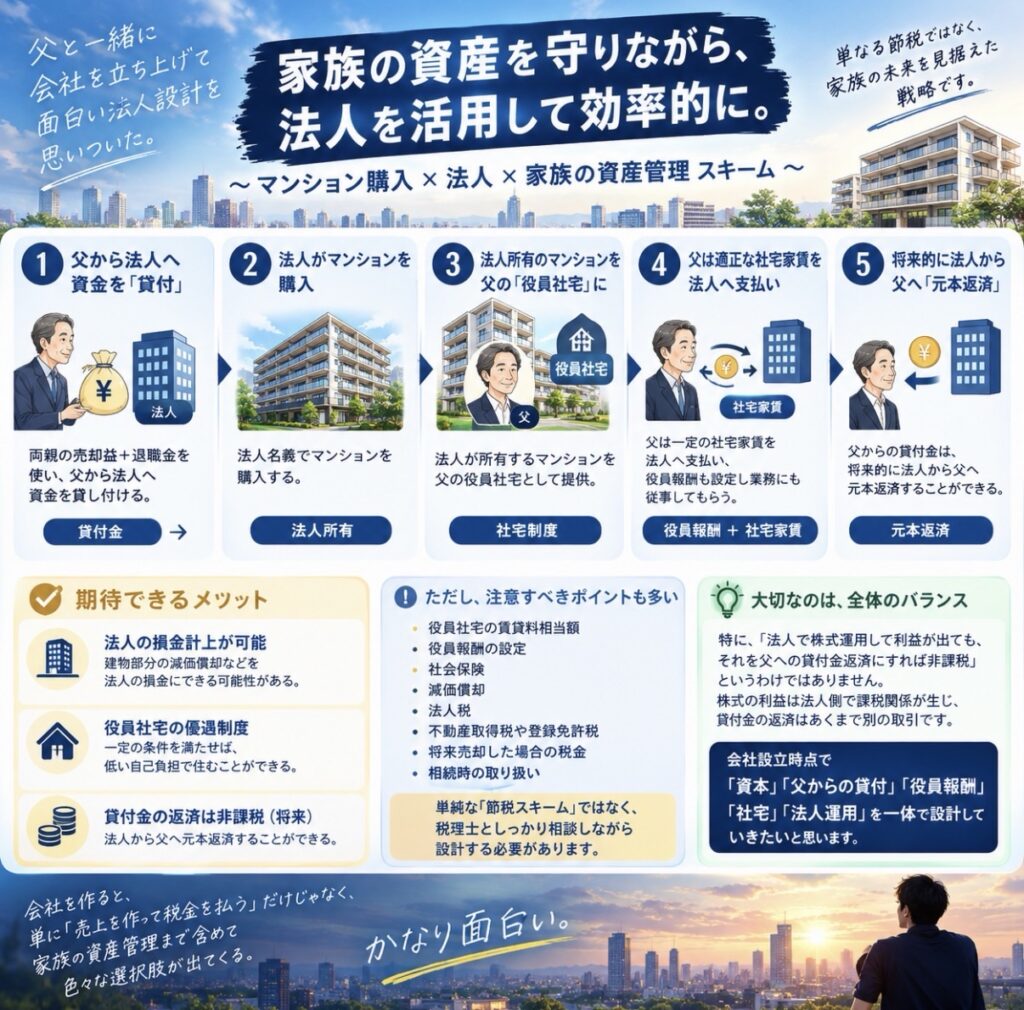
イメージしているのは、以下のような形です。
STEP1 父から法人へ資金を貸し付ける
例えば、新しいマンションの購入に2,000万円必要だとします。
父が2,000万円を法人へ貸し付けます。
法人側では「父からの借入金」として処理します。
ここで重要なのは、出資ではなく「貸付」という選択肢もあるということです。
出資の場合、会社に入ったお金は原則として会社の資本金等となり、自由に父へ返済することはできません。
一方、適切な貸付契約に基づく借入金であれば、将来的に法人から父へ元本を返済していくことができます。
3.法人がマンションを購入する
父から借りた資金を利用して、法人がマンションを購入します。
この場合、マンションは父個人の資産ではなく、法人の資産になります。
法人が事業を行っている以上、マンションを保有すること自体が法人の資産運用・不動産保有の一つの形になります。
ただし、ここで注意したいのは、
「マンションの購入代金全額が経費になるわけではない」
ということです。
土地は原則として減価償却できず、建物についても耐用年数に応じて減価償却していくことになります。
また、法人で不動産を取得する場合には、不動産取得税や登録免許税などの取得時コストも発生します。
4.購入したマンションを「役員社宅」にする
次に、法人が購入したマンションを父に貸し出します。
父が法人の役員として実際に業務を行っているのであれば、
法人所有のマンションを役員社宅として利用する
という方法があります。
ここが今回の仕組みのポイントです。
例えば、法人 ↓ マンションを所有 父 ↓ 法人の役員として勤務 法人 ↓ 役員社宅として父に貸与
という関係です。
5.役員社宅には税務上のルールがある
役員社宅については、単純に
「家賃を5万円にすればいい」
というわけではありません。
国税庁では、役員に社宅を貸与する場合について、一定の方法で計算した「賃貸料相当額」以上の家賃を役員から受け取っていれば、原則として社宅による経済的利益が給与として課税されない取り扱いを示しています。
そのため、
「周辺相場が5万円だから家賃5万円」
ではなく、
「税務上の賃貸料相当額はいくらなのか」
を確認することが重要です。
マンションの固定資産税評価額や床面積などをもとに計算するため、物件によって適正な金額は変わります。
6.役員報酬を設定するという考え方
父が法人の役員として実際に業務を行うのであれば、役員報酬を設定することも考えられます。
例えば、
役員報酬:月5万円
という設定です。
役員報酬は、一定の要件を満たすことで法人側の損金として扱うことができます。
ただし、役員報酬を設定すれば自動的に税負担がなくなるわけではありません。
所得税・住民税に加え、社会保険についても考える必要があります。
また、役員報酬は会社設立後に自由自在に変更できるものではなく、税務上のルールもあるため、設立時点で慎重に設計する必要があります。
7.厚生年金についても検討できる
法人の役員として実際に業務に従事する場合、社会保険への加入についても検討することになります。
法人事業所は、原則として健康保険・厚生年金保険の適用対象となります。
そのため、個人事業主などとは異なり、法人の役員として働くことで厚生年金に加入するという選択肢が生まれます。
ただし、
「少額の役員報酬で厚生年金に入れば必ず得」
という単純な話ではありません。
会社側にも社会保険料の負担が発生するため、役員報酬だけではなく、会社負担分まで含めてシミュレーションする必要があります。
8.法人に利益が出た場合はどうするのか?
ここも今回の仕組みを考える上で重要なポイントです。
例えば、法人が人材紹介やキャリア支援などの事業を行い、年間200万円の利益が出たとします。
この利益に対して法人税等が発生します。
そこで、
- 役員報酬
- 社会保険料
- 減価償却費
- その他の事業経費
など、税務上認められる損金を適切に計上することで、法人の課税所得を圧縮できる可能性があります。
ただし、
「利益が出たから、とりあえず何かに使えば経費になる」
というわけではありません。
特に、
- マンション購入代金
- 株式の購入代金
- 借入金の元本返済
などは、原則としてそのまま法人の経費になるものではありません。
9.「父への貸付金返済」は配当とは違う
今回、特に面白いと感じたのがここです。
仮に父が法人へ2,000万円を貸し付けていたとします。
その後、法人に十分な現金が貯まったら、
法人→父へ2,000万円を返済
することができます。
これは、適切な貸付契約に基づく借入金の元本返済であれば、配当とは性質が異なります。
つまり、父 → 法人 2,000万円を貸付 法人 → 父 2,000万円を元本返済
という資金移動です。
配当として利益を分配する場合とは異なり、単純な元本返済そのものを父の所得として扱うわけではありません。
ただし、ここでも重要なのは、
「本当に父から法人への貸付金として存在していること」
です。
契約書や送金記録などを含め、実態のある取引として設計する必要があります。
10.法人の株式運用益を「返済」にすれば非課税なのか?
ここは誤解しやすいところです。
例えば、
- 父から法人へ2,000万円貸付
- 法人が株式を運用
- 株式売却益500万円
- その500万円を父へ返済
とした場合、
「500万円の利益が父への返済だから法人税がかからない」
ということにはなりません。
株式の売却益については法人側で税務上の処理が必要です。
一方で、
「法人に存在する父からの借入金を返済する」
という行為自体は、利益の分配とは別の取引です。
つまり、
株式の利益に対する課税と、借入金の返済は分けて考える必要があります。
ここは法人を使った資産管理を考える上で非常に重要なポイントです。
11.では、法人でマンションを買えば必ず得なのか?
もちろん、そうではありません。
法人所有にはメリットだけでなく、デメリットもあります。
考えるべきメリット
- 建物部分の減価償却を活用できる
- 法人の事業資産として保有できる
- 役員社宅制度を利用できる可能性がある
- 法人の資産形成につながる
- 父から法人への貸付金として資金を移す設計ができる
考えるべきデメリット
- 不動産取得税・登録免許税などが発生する
- 土地は原則として減価償却できない
- 法人維持コストがかかる
- 法人の税務申告が必要
- 将来売却するときの税務上の扱いが個人とは異なる
- 個人のマイホーム売却に使える特例が法人にはそのまま適用されない
- 社会保険料の会社負担が発生する可能性がある
つまり、
「節税になるから法人で買う」
ではなく、
「法人で保有する合理性がある物件なのか」
を考える必要があります。
12.個人所有と法人所有を比較する
今回のようなケースでは、少なくとも以下を比較するべきだと考えています。
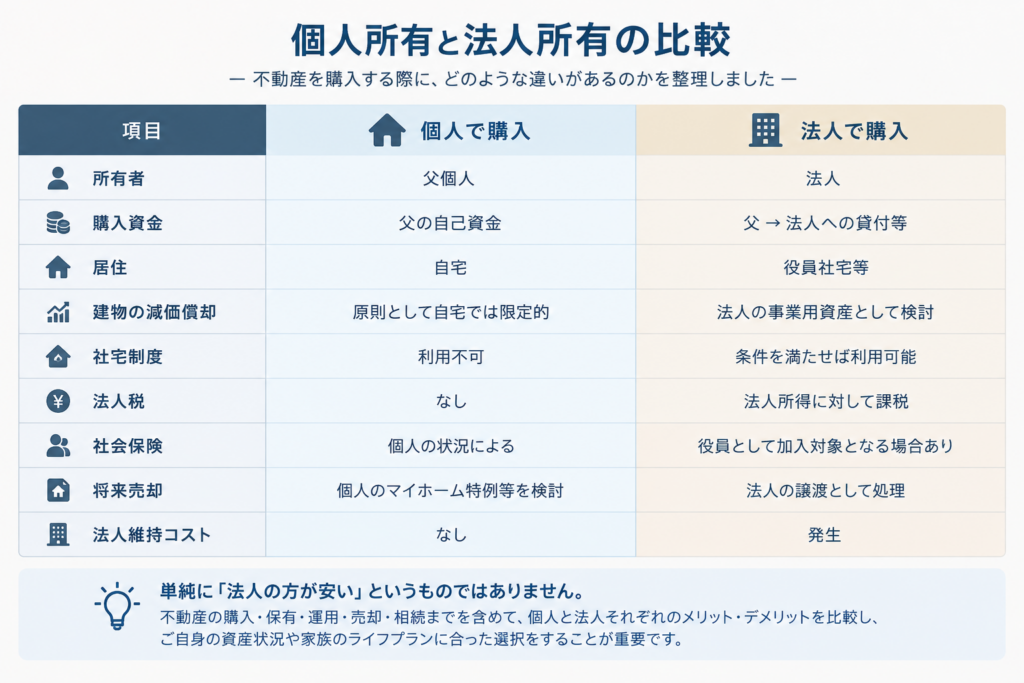
このように、単純に「法人の方が安い」というものではありません。
13.大切なのは「不動産+法人+家族のお金」を一体で考えること
今回のケースで私が面白いと感じたのは、単純な不動産投資ではない点です。
考えているのは、
不動産
だけではありません。
- 法人設立
- 父から法人への資金貸付
- 法人による不動産取得
- 役員社宅
- 役員報酬
- 社会保険
- 法人の事業利益
- 法人での金融資産運用
- 父への貸付金返済
- 将来の相続
までを一つの設計として考えています。
一つひとつを見ると普通の制度でも、それらを組み合わせることで、家族の資産管理について新しい選択肢が生まれる可能性があります。
14.ただし「節税ありき」にしないこと
法人を使った不動産購入を検討するとき、最も大切なのは、
「税金を減らすために法人を作る」のではなく、「法人を持つ合理的な理由があるか」を考えること
だと思っています。
法人には、
- 税務
- 社会保険
- 会計
- 法務
- 不動産
- 相続
など、個人とは違った様々な論点があります。
節税だけを目的にすると、かえって管理コストや将来の売却時の税負担が大きくなることもあります。
だからこそ、
「個人で買った場合」と「法人で買った場合」を数字で比較すること
が重要です。
まとめ
今回考えたのは、
父から法人へ資金を貸し付ける ↓ 法人がマンションを購入 ↓ 父が役員として法人の業務に従事 ↓ 法人所有マンションを役員社宅として利用 ↓ 法人の事業利益・不動産・金融資産を法人内で管理 ↓ 父からの借入金については、将来的に法人から返済
という資産管理の考え方です。
ただし、これは「誰でも法人で自宅を買えば節税できる」という話ではありません。
実際に父が法人の役員として業務を行っているのか、社宅の賃貸料相当額はいくらなのか、法人で所有することに経済合理性があるのか、将来売却した場合にどうなるのかなど、個別に検討する必要があります。
不動産は「購入価格」だけでなく、
購入・保有・運用・売却・相続
までを一つの流れとして考えることが重要です。
MIRAI Partnersでは、こうした不動産購入についても、単純に「買う・買わない」だけではなく、個人・法人それぞれの立場から資金計画や税務上の論点を整理し、専門家と連携しながら判断材料を提供することを大切にしています。
※本記事は2026年9月時点の一般的な制度を前提とした情報提供です。税務・社会保険・法務上の個別判断については、税理士、社会保険労務士、司法書士等の専門家へご相談ください。